

Chỉ số giá tiêu dùng CPI tại Mỹ vừa công bố không đơn thuần là câu chuyện nội bộ của nền kinh tế số 1 thế giới. Trong một thế giới tài chính phẳng, con số này kích hoạt chuỗi phản ứng dây chuyền tác động trực tiếp đến lãi suất điều hành, biến động tỷ giá (USD/VND) và sự luân chuyển của dòng vốn ngoại trên thị trường chứng khoán Việt Nam.
Cụ thể, CPI (Chỉ số giá tiêu dùng - thước đo lạm phát phổ biến nhất) của Mỹ trong tháng 8 ghi nhận mức tăng 3,4% so với cùng kỳ năm trước, vượt mức dự báo 3,3% của giới phân tích. Áp lực tăng giá phần lớn bắt nguồn từ đà hồi phục mạnh của giá dầu thô và chi phí nhà ở.
Điều đáng chú ý là: Lạm phát cao không chỉ là câu chuyện của nước Mỹ.
1. CPI cao → Fed khó nới lỏng
Fed (Cục Dự trữ Liên bang Hoa Kỳ) vận hành chính sách dựa trên nhiệm vụ kép: kiểm soát lạm phát mục tiêu (quanh mức 2%) và duy trì tối đa hóa việc làm. Khi áp lực lạm phát còn dai dẳng, cơ hội để Fed sớm nới lỏng chính sách (cắt giảm lãi suất) gần như bị thu hẹp đáng kể.
Fed có nhiệm vụ kiểm soát lạm phát đồng thời hỗ trợ tăng trưởng và việc làm.
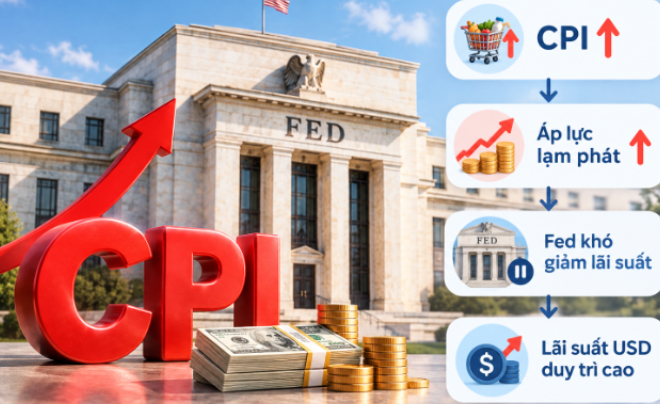
Fed khó giảm lãi suất khi CPI tăng cao
Khi lạm phát vẫn cao:
CPI ↑ → Áp lực lạm phát ↑ → Fed khó giảm lãi suất → Lãi suất USD duy trì cao.
Sau khi số liệu CPI tháng 8 được công bố, xác suất thị trường kỳ vọng Fed tăng thêm 25 điểm cơ bản (0,25%) trong cuộc họp cùng tuần đã tăng vọt từ 50% lên hơn 86%.
Tuy nhiên, những nhà đầu tư chuyên nghiệp nhìn nhận rằng: quyết định nâng lãi suất trong một kỳ họp đơn lẻ không quan trọng bằng định hướng chính sách tương lai (Forward Guidance):
- Sau đợt điều chỉnh, thông điệp phát đi từ bài phát biểu của Chủ tịch Fed là gì?
- Lãi suất điều hành sẽ được giữ ở vùng đỉnh (Higher for Longer) trong bao lâu?
Kỳ vọng của thị trường về đường đi dài hạn của lãi suất luôn tạo ra tác động định giá tài sản mạnh hơn nhiều so với một đợt tăng lãi suất 0,25% đã được phản ánh trước vào giá.
2. Lãi suất Mỹ cao → Dòng vốn toàn cầu thay đổi
Khi lợi suất các tài sản định danh bằng đồng bạc xanh (như Trái phiếu Kho bạc Mỹ) tăng lên, sức hấp dẫn tương đối của tài sản USD vượt trội hơn so với tài sản tại các thị trường mới nổi và thị trường cận biên.
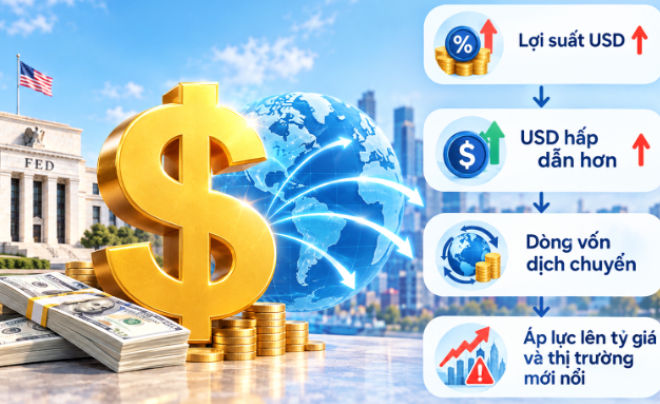
Lãi suất tăng cao có thể khiến dòng vốn toàn cầu thay đổi
Dòng vốn quốc tế vì vậy có thể có xu hướng:
Lợi suất USD ↑ → USD hấp dẫn hơn → Dòng vốn dịch chuyển → Áp lực lên tỷ giá và thị trường mới nổi.
Dòng vốn ngoại có xu hướng rút bớt khỏi các thị trường rủi ro cao để tìm về nơi trú ẩn có lợi suất cố định an toàn. Đây cũng là một trong những yếu tố được đề cập khi lý giải việc khối ngoại bán ròng mạnh tại Việt Nam.
Minh chứng rõ nét nhất tại Việt Nam là động thái bán ròng quyết liệt của khối ngoại. Nếu như trong tháng 8, khối ngoại bán ròng khoảng 1.327 tỷ đồng, thì bước sang nửa đầu tháng 9, quy mô xả ròng đã vượt mức 3.000 tỷ đồng. Diễn biến này khẳng định thị trường chứng khoán Việt Nam không thể vận động độc lập hoàn toàn với chu kỳ thắt chặt tiền tệ của Fed.
3. Giá dầu: Biến số có thể khiến bài toán lạm phát phức tạp hơn
Một mắt xích then chốt khiến bài toán lạm phát toàn cầu thêm phức tạp chính là thị trường năng lượng. Giá dầu thô không chỉ tác động trực tiếp lên nhóm giao thông, xăng dầu mà còn nhanh chóng thẩm thấu vào cấu trúc chi phí sản xuất, chi phí nguyên vật liệu đầu vào và cước vận tải logistics.
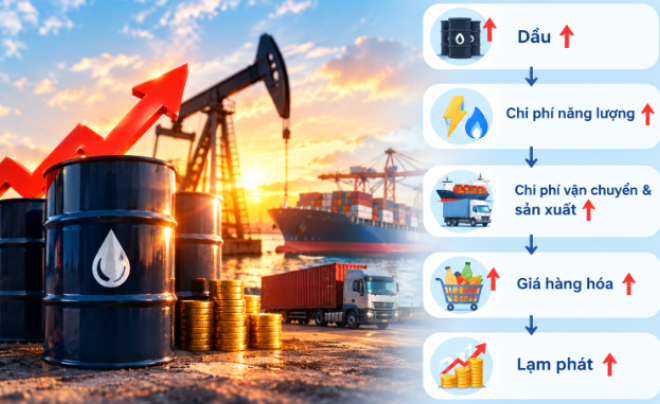
Giá dầu ảnh hưởng nghiêm trọng đến lạm phát
Khi giá dầu tăng:
Dầu ↑ → Chi phí năng lượng ↑ → Chi phí vận chuyển & sản xuất ↑ → Giá hàng hóa ↑ → Lạm phát ↑.
Đặc biệt, tác động không chỉ đến trực tiếp từ giá xăng dầu mà còn lan sang chi phí nguyên vật liệu, logistics và sản xuất.
Vào đầu tháng 9, giá dầu Brent chuẩn quốc tế đã dao động quanh vùng 105 - 108 USD/thùng, vượt xa kịch bản cơ sở 80 - 85 USD/thùng mà nhiều tổ chức tài chính dự báo trước đó. Khi giá dầu neo cao kéo dài, lạm phát sẽ khó hạ nhiệt về mức mục tiêu, các ngân hàng trung ương buộc phải duy trì chính sách tiền tệ thắt chặt lâu hơn dự kiến.
4. Việt Nam chịu tác động như thế nào?
Dù cách nhau tới nửa vòng trái đất nhưng tình hình lạm phát của Mỹ lại ảnh hưởng đến Việt Nam, bởi vậy, nhà đầu tư cần đặc biệt lưu tâm. Ngân hàng Nhà nước Việt Nam đang đứng trước bài toán cân bằng tinh tế giữa hai mục tiêu:
Tăng trưởng kinh tế, tín dụng và thanh khoản
↕
Lạm phát, tỷ giá và mặt bằng lãi suất quốc tế
Nếu lãi suất USD duy trì cao, áp lực lên tỷ giá có thể tăng. Trong khi đó, giá dầu và hàng hóa thế giới tăng có thể tạo thêm lạm phát nhập khẩu. Dù vậy, điều này không đồng nghĩa chính sách tiền tệ trong nước sẽ lập tức đảo chiều sang thắt chặt. Mức độ can thiệp sẽ tùy thuộc vào diễn biến lạm phát trong nước, tỷ giá, thanh khoản và mục tiêu tăng trưởng.
Đáng chú ý, trên thị trường tiền tệ trong nước:
- Lãi suất liên ngân hàng qua đêm (Overnight Interbank Rate): Ghi nhận quanh mức 1,5%, cho thấy thanh khoản ngắn hạn trong hệ thống đã bớt căng thẳng.
- Kỳ hạn 1 tháng và 3 tháng: Dao động lần lượt quanh 5,5% và 7,5%, phản ánh mặt bằng chi phí vốn trung hạn vẫn ở mức cao và cần tiếp tục được quan sát thận trọng.
Một tín hiệu đáng chú ý trong nước là lãi suất liên ngân hàng qua đêm được đề cập ở khoảng 1,5%, trong khi kỳ hạn 1 tháng khoảng 5,5% và 3 tháng khoảng 7,5%. Điều này cho thấy thanh khoản ngắn hạn đã có dấu hiệu ổn định hơn, nhưng các kỳ hạn dài vẫn cần theo dõi.
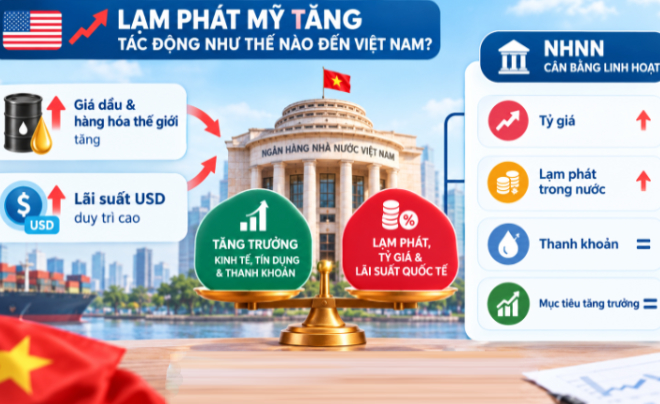
Lạm phát tăng ở Mỹ ảnh hưởng đến nền kinh tế Việt Nam
Nhà đầu tư nên theo dõi 4 biến số
Thay vì chỉ theo dõi bảng điện tử hay biến động điểm số của chỉ số VN-Index từng phiên, nhà đầu tư nên bám sát chuỗi dẫn truyền vĩ mô:
CPI Mỹ → Fed → Lợi suất USD → Tỷ giá & dòng vốn → Thị trường Việt Nam
Trong đó, 4 dữ liệu đáng chú ý là:
- CPI Mỹ: Lạm phát có tiếp tục nóng lên?
- Giá dầu: Có duy trì ở mức cao trong thời gian dài?
- Lợi suất USD: Dòng vốn toàn cầu đang ưu tiên tài sản USD đến đâu?
- Lãi suất & thanh khoản Việt Nam: Áp lực tỷ giá và lãi suất trong nước đang tăng hay giảm?
Góc nhìn TOPI
Thị trường tài chính không vận động theo từng biến số riêng lẻ. Một con số thống kê kinh tế tại Mỹ có thể khởi phát từ sự thay đổi giá cả tiêu dùng, nhưng sau đó lan truyền nhanh chóng sang:
- Chính sách Fed
- Sức mạnh đồng USD
- Dịch chuyển dòng vốn
- Tỷ giá hối đoái
- Mặt bằng lãi suất
- Định giá P/E, P/B của toàn bộ thị trường cổ phiếu.
Khi hiểu rõ chuỗi tác động vĩ mô này, nhà đầu tư sẽ thấy được bức tranh tổng thể và chủ động xây dựng chiến lược quản trị rủi ro danh mục và phân bổ tỷ trọng đa lớp tài sản thay vì bị cuốn theo những nhịp biến động ngắn hạn của thị trường.