

Một trong những điều khiến nhà đầu tư F0 khó hiểu nhất là: doanh nghiệp công bố kết quả kinh doanh không tốt nhưng giá cổ phiếu vẫn tăng. Ở chiều ngược lại, có những doanh nghiệp ghi nhận lợi nhuận tăng trưởng mạnh, vượt dự báo nhưng cổ phiếu lại giảm.
Thoạt nhìn, diễn biến này có vẻ mâu thuẫn. Nhưng thực tế, giá cổ phiếu không chỉ phản ứng với việc thông tin là tốt hay xấu, mà quan trọng hơn là thông tin thực tế khác với kỳ vọng của thị trường bao nhiêu.
Đây là một trong những nguyên tắc quan trọng khi phân tích chứng khoán, đặc biệt trong mùa công bố báo cáo tài chính. Nhà đầu tư không nên chỉ nhìn vào con số tăng hoặc giảm, mà cần đặt kết quả đó trong tương quan với dự báo lợi nhuận, kỳ vọng tăng trưởng, định giá cổ phiếu và những gì thị trường đã phản ánh vào giá.
Tin xấu nhưng tốt hơn kỳ vọng → cổ phiếu vẫn có thể tăng
Giả sử một doanh nghiệp được thị trường dự báo lợi nhuận quý này giảm 40%.
Khi báo cáo tài chính được công bố, lợi nhuận thực tế chỉ giảm 20%.
Nếu chỉ nhìn vào báo cáo, đây rõ ràng vẫn là một kết quả không tích cực:
- Kỳ vọng: - 40%
- Thực tế: - 20%
Nhưng khi đặt hai con số cạnh nhau, bức tranh lại khác.
Doanh nghiệp đang có kết quả tốt hơn đáng kể so với những gì thị trường đã dự báo.
Trong trường hợp này, nhà đầu tư có thể điều chỉnh lại kỳ vọng về triển vọng kinh doanh trong thời gian tới. Nếu trước đó cổ phiếu đã chịu áp lực bán do lo ngại lợi nhuận giảm mạnh, thông tin “ít xấu hơn dự kiến” thậm chí có thể tạo động lực cho lực cầu quay trở lại.
Đây là lý do khi đọc báo cáo tài chính doanh nghiệp, nhà đầu tư không nên chỉ hỏi: “Lợi nhuận tăng hay giảm?” Mà nên đặt thêm câu hỏi: “Lợi nhuận thực tế cao hay thấp hơn dự báo?”
Trong phân tích cơ bản, đây chính là sự khác biệt giữa kết quả tuyệt đối và mức độ bất ngờ so với kỳ vọng.
Đôi khi tin xấu lan ra nhưng giá cổ phiếu lại tăng
Case thực tế: Lenovo
Một ví dụ khá điển hình là Lenovo.
Trong quý kết thúc tháng 12/2025, Lenovo công bố lợi nhuận ròng giảm 21%, xuống khoảng 546 triệu USD. Nếu chỉ đọc headline “lợi nhuận Lenovo giảm 21%”, nhà đầu tư có thể dễ dàng xem đây là một thông tin tiêu cực.
Tuy nhiên, lợi nhuận thực tế lại cao hơn đáng kể mức 451,29 triệu USD mà thị trường dự báo.
Doanh thu cũng đạt 22,2 tỷ USD, tăng 18% so với cùng kỳ và cao hơn mức dự báo 20,6 tỷ USD. Lợi nhuận điều chỉnh của Lenovo, sau khi loại trừ một số khoản mục một lần và phi tiền mặt, còn tăng 36% lên 589 triệu USD.
Có thể tóm tắt tình hình cụ thể như sau:
- Lợi nhuận: giảm 21%
- Nhưng vượt kỳ vọng khoảng 21%
- Doanh thu: 22,2 tỷ USD
- Dự báo doanh thu: 20,6 tỷ USD
- Doanh thu tăng: 18%
Kết quả này cho thấy thị trường có thể quan tâm nhiều hơn đến khả năng doanh nghiệp vượt dự báo và duy trì tăng trưởng doanh thu, thay vì chỉ nhìn vào việc lợi nhuận đã giảm bao nhiêu.
Nhu cầu liên quan đến AI cũng là một yếu tố hỗ trợ tăng trưởng doanh thu của Lenovo trong quý này.
Bài học: Một con số giảm chưa chắc đã là “tin xấu” đối với giá cổ phiếu nếu mức giảm đó ít nghiêm trọng hơn những gì thị trường đã chuẩn bị tinh thần.
Ngược lại, tin tốt nhưng cổ phiếu vẫn có thể giảm
Chiều ngược lại cũng rất đáng chú ý.
Tháng 10/2024, Microsoft và Meta Platforms đều công bố kết quả kinh doanh vượt kỳ vọng. Tuy nhiên, cổ phiếu Microsoft giảm khoảng 6%, trong khi Meta giảm khoảng 4,1% trong phiên sau báo cáo.
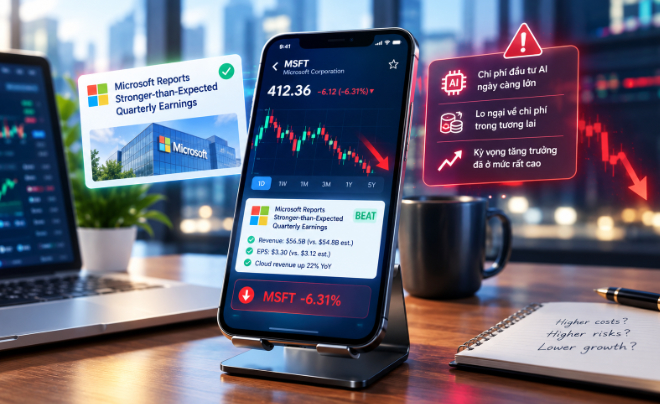
Đôi khi tin tốt xuất hiện nhưng giá cổ phiếu vẫn có thể giảm
Tại sao?
Bởi nhà đầu tư không chỉ nhìn vào lợi nhuận đã đạt được, mà còn quan tâm đến những gì có thể xảy ra trong tương lai.
Thời điểm đó, thị trường lo ngại:
- Chi phí đầu tư cho AI ngày càng lớn.
- Chi phí vốn và cơ sở hạ tầng có thể tiếp tục tăng.
- Hiệu quả tài chính từ khoản đầu tư AI có thể cần nhiều thời gian hơn để thể hiện.
- Kỳ vọng tăng trưởng đối với các cổ phiếu công nghệ vốn đã ở mức rất cao.
Cả Microsoft và Meta đều gây chú ý bởi triển vọng chi phí đầu tư AI tăng, khiến nhà đầu tư lo ngại lợi nhuận trong tương lai có thể chịu ảnh hưởng.
Nói cách khác: Doanh nghiệp có thể đang làm tốt, nhưng chưa chắc đã đủ tốt so với mức mà thị trường kỳ vọng. Đây là điểm rất quan trọng khi phân tích giá cổ phiếu và kết quả kinh doanh.
Một doanh nghiệp tăng trưởng lợi nhuận 30% nghe có vẻ rất tích cực. Nhưng nếu thị trường đã kỳ vọng tăng trưởng 50%, con số 30% lại có thể trở thành một sự thất vọng.
“Tin xấu” đôi khi đã được phản ánh vào giá từ trước
Đây là trường hợp xuất hiện khá phổ biến trên thị trường chứng khoán.
Giả sử một doanh nghiệp đang gặp khó khăn. Trong nhiều tuần trước khi báo cáo tài chính được công bố, nhà đầu tư liên tục bán cổ phiếu vì lo ngại lợi nhuận suy giảm.
Giá cổ phiếu có thể đi từ: 100.000 → 80.000 → 65.000 đồng
Trong quá trình đó, kỳ vọng của thị trường cũng giảm dần.
Sau đó doanh nghiệp chính thức công bố: Lợi nhuận giảm 30%.
Đây vẫn là thông tin không tích cực nếu chỉ xét riêng con số. Nhưng nếu trước đó thị trường đã lo ngại lợi nhuận có thể giảm tới 50%, mức giảm 30% lại trở thành: “Ít xấu hơn lo ngại.”
Khi thông tin chính thức không tệ như những gì giá cổ phiếu đã phản ánh, áp lực bán có thể giảm xuống. Thậm chí, một bộ phận nhà đầu tư có thể quay trở lại mua cổ phiếu.
Hiện tượng này thường được mô tả bằng câu: “Sell the rumor, buy the news” – bán theo tin đồn hoặc kỳ vọng trước khi sự kiện xảy ra và mua khi thông tin chính thức xuất hiện.
Tuy nhiên, không nên hiểu đây là một công thức chắc chắn. Phản ứng của giá còn phụ thuộc vào định giá cổ phiếu, thanh khoản, tâm lý thị trường, vị thế nhà đầu tư và triển vọng kinh doanh sau khi thông tin được công bố.
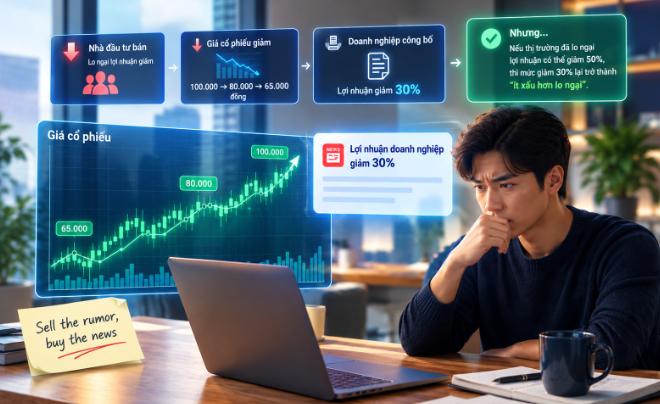
Tin xấu không tệ như dự kiến cũng có thể khiến giá cổ phiếu tăng
Thị trường còn nhìn vào tương lai
Một báo cáo kinh doanh xấu trong quý vừa qua không nhất thiết đồng nghĩa với triển vọng doanh nghiệp cũng xấu trong những quý tiếp theo.
Ví dụ, một doanh nghiệp báo cáo: Lợi nhuận quý II: -15%
Nhưng đồng thời:
- Đơn hàng mới tăng.
- Giá nguyên liệu giảm.
- Biên lợi nhuận được cải thiện.
- Ban lãnh đạo nâng dự báo lợi nhuận cả năm.
Trong trường hợp này, nhà đầu tư có thể tập trung nhiều hơn vào triển vọng lợi nhuận tương lai thay vì chỉ nhìn vào kết quả của quý II.
Bởi khi mua cổ phiếu, nhà đầu tư không mua lợi nhuận của một quý đã kết thúc. Họ đang mua kỳ vọng về lợi nhuận, dòng tiền và khả năng tăng trưởng của doanh nghiệp trong tương lai.
Đó cũng là lý do các yếu tố như dự phóng lợi nhuận, triển vọng doanh thu, biên lợi nhuận, dòng tiền, kế hoạch kinh doanh và guidance của ban lãnh đạo có thể tác động đáng kể đến định giá cổ phiếu.
Điều này cũng xảy ra với các chỉ số kinh tế
Không chỉ cổ phiếu, nguyên tắc “thực tế so với kỳ vọng” còn xuất hiện trong phản ứng của thị trường đối với các chỉ số kinh tế.
Ví dụ với CPI Mỹ.
Giả sử thị trường dự báo: CPI = 3,0%
Số liệu thực tế: CPI = 3,1%
Như vậy, CPI cao hơn dự báo. Đây có thể được xem là thông tin bất lợi đối với kỳ vọng giảm lãi suất, bởi lạm phát cao hơn có thể khiến Cục Dự trữ Liên bang Mỹ (Fed) thận trọng hơn với chính sách tiền tệ.
Nhưng nếu trước đó thị trường đã lo ngại CPI có thể lên tới 3,5%, mức 3,1% lại có thể được xem là ít tiêu cực hơn dự kiến.
Ở chiều ngược lại:
- Dự báo: 3,0%
- Thực tế: 2,8%
Kết quả thấp hơn kỳ vọng có thể khiến thị trường cho rằng áp lực lạm phát đang hạ nhiệt và Fed có thêm dư địa để nới lỏng chính sách.
Vì vậy, trong theo dõi dữ liệu kinh tế và thị trường tài chính, nhà đầu tư thường đặc biệt quan tâm đến: Actual – Số liệu thực tế so với Consensus – Dự báo đồng thuận chứ không chỉ nhìn vào việc một chỉ số đang tăng hay giảm.
Đây cũng là lý do các dữ liệu như CPI, PCE, GDP, tỷ lệ thất nghiệp, doanh số bán lẻ, PMI có thể tạo ra phản ứng rất khác nhau tùy khoảng cách giữa số liệu công bố và kỳ vọng trước đó.
Một ví dụ ngay tại thị trường Việt Nam
Nguyên tắc này cũng có thể quan sát ở thị trường chứng khoán Việt Nam.
Trong 6 tháng đầu năm 2026, VN-Index có giai đoạn tăng mạnh, nhưng diễn biến giữa các cổ phiếu lại không đồng nhất.
Theo dữ liệu được Dragon Capital dẫn lại, 70% cổ phiếu trên HOSE, tương đương 274 mã, giảm giá so với cuối năm 2025, trong khi VN-Index vẫn tăng khoảng 4%, lên 1.860 điểm.
VNDIRECT cũng đánh giá rằng nếu loại ảnh hưởng của nhóm cổ phiếu thuộc hệ sinh thái Vingroup, thị trường trong cùng giai đoạn thực tế giảm 2,5%.
Điều này cho thấy một nguyên tắc rộng hơn: “Một chỉ số không phản ánh toàn bộ câu chuyện của thị trường.”
VN-Index tăng không đồng nghĩa phần lớn cổ phiếu đều tăng. Tương tự, một cổ phiếu tăng giá cũng không nhất thiết có nghĩa mọi yếu tố trong hoạt động kinh doanh của doanh nghiệp đều đang tích cực.
Để hiểu đúng diễn biến thị trường, nhà đầu tư cần nhìn sâu hơn vào độ rộng thị trường, nhóm ngành, vốn hóa, dòng tiền, thanh khoản và mức độ đóng góp của từng cổ phiếu vào chỉ số.
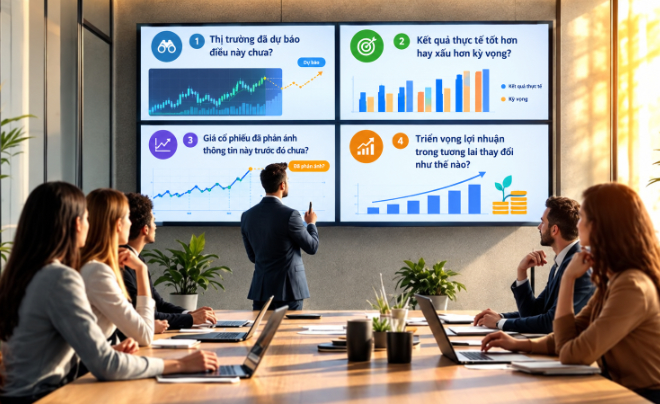
Trả lời 4 câu hỏi quan trọng khi đọc tin tức về doanh nghiệp
Vậy đọc một tin tức như thế nào?
Khi gặp một headline như: “Lợi nhuận doanh nghiệp giảm 20%”
Đừng vội kết luận: Tin xấu → bán cổ phiếu.
Thay vào đó, hãy đặt 4 câu hỏi:
1. Thị trường đã dự báo điều này chưa?
Nếu câu trả lời là có, thông tin có thể đã được phản ánh một phần vào giá cổ phiếu.
2. Kết quả thực tế tốt hơn hay xấu hơn kỳ vọng?
Hãy so sánh Actual với Consensus, thay vì chỉ nhìn vào mức tăng trưởng so với cùng kỳ.
3. Giá cổ phiếu đã phản ánh thông tin này trước đó chưa?
Một thông tin tiêu cực nhưng đã khiến cổ phiếu giảm mạnh trước khi được công bố có thể tạo ra phản ứng khác với một thông tin hoàn toàn bất ngờ.
4. Triển vọng lợi nhuận trong tương lai thay đổi như thế nào?
Đây là câu hỏi quan trọng khi đánh giá định giá cổ phiếu và triển vọng doanh nghiệp.
Doanh nghiệp có thể vừa công bố một quý không tốt nhưng đồng thời đưa ra triển vọng tích cực cho những quý tiếp theo. Ngược lại, kết quả hiện tại có thể rất tốt nhưng guidance cho tương lai lại thấp hơn kỳ vọng.
Sau khi trả lời bốn câu hỏi này, nhà đầu tư mới có cơ sở để hiểu vì sao giá cổ phiếu tăng hoặc giảm sau tin tức.
Điều quan trọng nhất
Thị trường chứng khoán không vận hành đơn giản theo công thức:
Tin tốt → cổ phiếu tăng
Tin xấu → cổ phiếu giảm
Thực tế gần với:
Thực tế – Kỳ vọng = Phản ứng của thị trường
Vì vậy:
Tin xấu + tốt hơn kỳ vọng → cổ phiếu vẫn có thể tăng.
Tin tốt + thấp hơn kỳ vọng → cổ phiếu vẫn có thể giảm.
Đây là lý do nhà đầu tư không nên chỉ đọc headline khi theo dõi tin tức chứng khoán, báo cáo tài chính và diễn biến giá cổ phiếu.
Hãy đọc con số, đọc dự báo, đọc triển vọng và quan trọng nhất: đọc xem thông tin đó đã được phản ánh vào giá đến đâu.
Khi hiểu được mối quan hệ giữa kết quả thực tế, kỳ vọng thị trường và giá cổ phiếu, những phiên giao dịch tưởng như “ngược đời” sẽ trở nên dễ lý giải hơn rất nhiều.
Giá cổ phiếu không phải lúc nào cũng phản ứng theo hướng “tin tốt tăng, tin xấu giảm”. Điều quan trọng là kết quả thực tế khác kỳ vọng của thị trường ra sao và thông tin đã được phản ánh vào giá đến mức nào. Vì vậy, nhà đầu tư nên nhìn cả báo cáo tài chính, dự báo lợi nhuận và triển vọng tương lai thay vì chỉ đọc headline. Với những ai muốn theo dõi thị trường và chủ động quản lý danh mục, TOPI – nền tảng đầu tư đa tài sản dành cho cá nhân – có thể là một công cụ tham khảo trong quá trình xây dựng kế hoạch đầu tư phù hợp.