

Với một người kiếm 25 triệu đồng/tháng tại TP.HCM, ngay cả khi tiết kiệm 100% thu nhập, họ vẫn có thể cần hơn 30 năm để đủ tiền mua một căn hộ tầm trung. Vấn đề không đơn thuần là “lương thấp” hay “giá nhà cao”, mà nằm ở quy luật kinh tế dài hạn: tốc độ sinh lời của tài sản có thể tăng nhanh hơn tốc độ tăng trưởng của thu nhập.
Cốt lõi là: Vì sao lương khó theo kịp giá nhà? Người lao động có thể làm gì để không mãi chỉ phụ thuộc vào thu nhập từ công việc?
R > G: Khi tài sản chạy nhanh hơn tiền lương
Trong cuốn Capital in the Twenty-First Century, nhà kinh tế Thomas Piketty sử dụng dữ liệu từ hơn 20 quốc gia trong khoảng 300 năm để nghiên cứu sự tích lũy tài sản và bất bình đẳng tài sản.
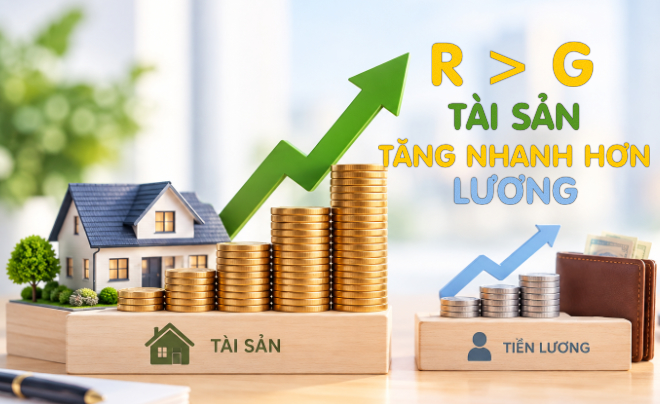
Tài sản tăng nhanh hơn lương dẫn đến giấc mơ mua nhà ngày càng xa
Một cách diễn giải đơn giản hóa luận điểm nổi tiếng của ông là:
R > G
Trong đó:
- R: Tỷ suất sinh lời của vốn, bao gồm lợi nhuận từ bất động sản, cổ phiếu, trái phiếu, doanh nghiệp hoặc các tài sản sinh lời khác.
- G: Tốc độ tăng trưởng của nền kinh tế và thu nhập, gắn liền với tiền lương, sản lượng và năng suất lao động.
Nói cách khác, nếu tài sản tăng giá và tạo ra lợi nhuận nhanh hơn thu nhập từ lao động thì người đã sở hữu tài sản sẽ tích lũy nhanh hơn người chỉ dựa vào tiền lương. Khi đó, khoảng cách giữa “người có vốn” và “người đi làm để kiếm sống” không chỉ khó thu hẹp, mà còn có xu hướng mở rộng theo thời gian.
Hãy lấy một ví dụ đơn giản: Một tài sản tăng trung bình 6%/năm, trong khi thu nhập tăng 5%/năm. Chênh lệch 1 điểm phần trăm tưởng như rất nhỏ, nhưng sau 20 - 30 năm, hiệu ứng lãi kép sẽ khiến khoảng cách trở nên rất lớn. Tài sản không chỉ tăng giá theo thời gian mà còn tạo ra dòng tiền, trong khi tiền lương chủ yếu phục vụ chi tiêu hằng ngày.
Trong phần lớn lịch sử trước thời kỳ tăng trưởng kinh tế hiện đại, lợi suất vốn thường được mô tả ở mức khoảng 4 - 5%/năm, trong khi tăng trưởng kinh tế dài hạn thấp hơn đáng kể.
Vì sao thế hệ trước có vẻ dễ mua nhà hơn?
Một nghịch lý thường gặp là ở nhiều quốc gia phát triển, giai đoạn người lao động có thể mua nhà tương đối dễ dàng lại xuất hiện sau Thế chiến I và Thế chiến II. Điều này không có nghĩa thu nhập lúc đó cao hơn, mà chủ yếu do cơ cấu tài sản của xã hội đã bị thay đổi mạnh.
Thế hệ trẻ khó mua nhà hơn thời cha mẹ
Chiến tranh, lạm phát cao, phá hủy tài sản, quốc hữu hóa và các chính sách kiểm soát giá thuê đã làm giảm đáng kể giá trị của khối tài sản tích lũy trước đó. Khi lượng vốn bị thu hẹp, khoảng cách giữa thu nhập và tài sản tạm thời giảm xuống, tạo điều kiện cho nhiều hộ gia đình tiếp cận nhà ở dễ dàng hơn.
Tuy nhiên, khi nền kinh tế phục hồi và tài sản được tích lũy trở lại, khoảng cách giữa người sở hữu vốn và người sống bằng lao động lại có xu hướng mở rộng. Đây là lý do vì sao việc mua nhà không chỉ phụ thuộc vào mức lương hiện tại, mà còn phụ thuộc vào việc một người có thể tham gia vào quá trình tích lũy tài sản sớm hay không.
Vậy chỉ tăng lương có đủ để mua nhà?
Không nhất thiết.
Giả sử thu nhập của bạn tăng từ 20 triệu đồng/tháng lên 30 triệu đồng/tháng, tức là tăng 50%. Nhưng nếu giá căn hộ trong cùng thời gian tăng từ 3 tỷ đồng lên 5 tỷ đồng, tài sản bạn cần mua đã tăng tới 67%.
|
Chỉ số |
Thời điểm ban đầu |
Sau một thời gian |
Mức tăng |
|
Thu nhập hàng tháng |
20 triệu đồng |
30 triệu đồng |
50% |
|
Giá căn hộ |
3 tỷ đồng |
5 tỷ đồng |
67% |
Nghĩa là bạn có thể trở nên giàu hơn về thu nhập, nhưng vẫn “nghèo đi” tương đối về khả năng sở hữu tài sản. Khi giá nhà tăng nhanh hơn thu nhập, tỷ lệ giữa giá bất động sản và thu nhập hằng năm sẽ tiếp tục mở rộng, khiến việc mua nhà trở nên khó khăn hơn dù người lao động vẫn đang cố gắng tiết kiệm.
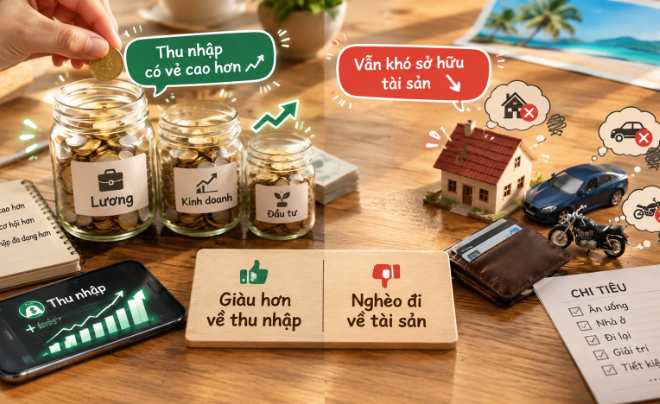
Thu nhập có vẻ tăng nhưng khó sở hữu tài sản như thế hệ trước
Đây cũng là lý do Piketty cho rằng giáo dục và tăng lương có thể giúp giảm bất bình đẳng giữa những người lao động với nhau, nhưng không giải quyết hoàn toàn khoảng cách giữa lao động và vốn. Tăng lương giúp cải thiện đời sống, nhưng nếu toàn bộ thu nhập chỉ được dùng cho chi tiêu, người lao động vẫn đang chạy theo giá tài sản bằng đồng lương.
Một dạng “vốn” mới đang xuất hiện
Bên cạnh bất động sản và cổ phiếu, một góc nhìn đáng chú ý là sự trỗi dậy của tài sản vô hình (intangible assets - tài sản không có hình thái vật chất).
Theo dữ liệu Ocean Tomo được trích dẫn, năm 1975, khoảng 83% giá trị thị trường của 50 công ty lớn nhất Mỹ đến từ tài sản hữu hình như nhà máy, máy móc và hàng tồn kho. Đến năm 2020, con số này đảo ngược: Khoảng 90% giá trị đến từ tài sản vô hình như thương hiệu, bằng sáng chế, dữ liệu và phần mềm.
Tài sản vô hình có thể trở thành nguồn thu nhập trong tương lai
Điều này cho thấy giá trị kinh tế không còn chỉ nằm ở đất đai, nhà xưởng hay tài sản vật lý. Kiến thức chuyên môn, uy tín nghề nghiệp, kỹ năng số, thương hiệu cá nhân, dữ liệu và sản phẩm số cũng có thể trở thành nguồn tạo ra thu nhập trong tương lai.
Với người trẻ chưa có đủ vốn lớn để mua bất động sản, câu hỏi quan trọng là: Liệu việc xây dựng một loại tài sản có khả năng tạo thu nhập trong tương lai có phải là con đường khác?
Không có một câu trả lời chung cho tất cả mọi người, nhưng hướng tiếp cận này mở ra nhiều lựa chọn ngoài việc chỉ tiết kiệm tiền lương để chờ mua nhà.
Nếu chỉ trông chờ vào thu nhập từ lao động, có nghĩa là bạn đang chạy theo tài sản bằng tiền lương, nhưng nếu sở hữu được tài sản thì tức là bạn bắt đầu để chính tài sản tham gia vào quá trình tích lũy.
Vì vậy, câu hỏi tài chính quan trọng không chỉ là “Làm sao để kiếm nhiều tiền hơn?”, mà còn là:
“Làm sao để một phần thu nhập hôm nay trở thành tài sản có khả năng tạo ra thu nhập trong tương lai?”
Giá nhà tăng nhanh hơn lương, nên nếu chỉ dựa vào đồng lương, người trẻ khó có thể tiếp cận bất động sản. Không nên vay nợ quá khả năng để mua ngay một căn nhà, hãy xây dựng kế hoạch tài chính cá nhân một cách bài bản: Kiểm soát chi tiêu, tạo quỹ dự phòng, tăng thu nhập và phân bổ một phần thu nhập vào các tài sản phù hợp với khẩu vị rủi ro và mục tiêu dài hạn.
Hành trình tích lũy tài sản không nhất thiết phải bắt đầu bằng một khoản tiền lớn. Với TOPI, bạn có thể từng bước dành một phần thu nhập hôm nay để xây dựng nền tảng tài chính cho tương lai, thông qua các lựa chọn phù hợp với nhu cầu và khẩu vị rủi ro:
- Tích lũy linh hoạt từ 50.000 đồng, bắt đầu từ những khoản nhỏ và duy trì thói quen tích lũy đều đặn.
- Đầu tư chứng chỉ quỹ, cổ phiếu, đồng thời theo dõi thị trường và quản lý tài sản ngay trên một ứng dụng.
- Mua, bán vàng vật chất trực tuyến và thực hiện yêu cầu rút vàng để nhận trực tiếp chỉ với vài thao tác.
Thay vì chờ đến khi có một khoản tiền lớn, bạn có thể bắt đầu từ khoản tiền phù hợp với khả năng hiện tại. Mỗi bước tích lũy nhỏ hôm nay đều có thể góp phần đưa bạn đến gần hơn với mục tiêu tài chính dài hạn.