

Nếu bạn nhận lương 1 tỷ, chắc chắn bạn phải nộp thuế thu nhập cá nhân nhưng một tỷ phú có thể khiến tài sản tăng thêm hàng tỷ USD mà chưa chắc phải nộp thuế ngay trên phần tài sản tăng thêm đó.
Họ không vi phạm pháp luật, mà họ nắm rõ cách hệ thống thuế vận hành. Warren Buffett (Chủ tịch kiêm CEO của Berkshire Hathaway) và Elon Musk (CEO của Tesla và SpaceX) là hai ví dụ điển hình cho sự khác biệt căn bản này.
Warren Buffett từng đóng thuế thấp hơn chính thư ký của mình
Năm 2011, Warren Buffett - một trong những nhà đầu tư huyền thoại và thành công nhất mọi thời đại - đã gây chấn động truyền thông khi công khai thông tin thuế của mình. Ông cho biết tổng thuế liên bang ông phải trả, bao gồm thuế thu nhập cá nhân và thuế tiền lương (Payroll Tax - khoản thuế tài trợ cho An sinh Xã hội và BHYT tại Mỹ), là khoảng 6,94 triệu USD.
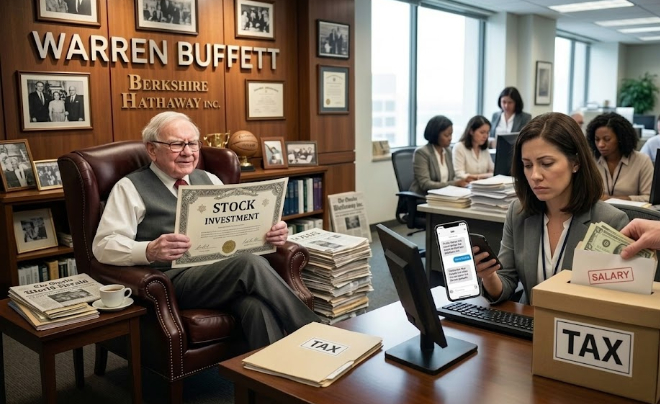
Tỷ phú Warren Buffett từng chịu thuế suất thấp hơn người làm công
Nghe có vẻ là một con số rất lớn đối với bất kỳ ai. Nhưng xét về tỷ lệ, số tiền này chỉ tương đương khoảng 17,4% thu nhập chịu thuế của ông trong năm đó.
Trong khi đó, Buffett chỉ ra rằng 20 nhân viên làm việc trong văn phòng của ông tại Omaha chịu mức thuế suất trung bình từ 33% đến 41%. Trợ lý lâu năm của ông, bà Debbie Bosanek, cũng xác nhận bà chịu mức thuế khoảng 35,8% - tức cao hơn gấp đôi so với mức thuế suất thực tế 17,4% của người sếp tỷ phú.
Sự nghịch lý này đã trở thành tâm điểm chú ý của dư luận và giới lập pháp, dẫn tới việc chính quyền Mỹ đề xuất khái niệm “Buffett Rule” (Quy tắc Buffett) - một chính sách thuế tối thiểu nhằm đảm bảo những người có thu nhập trên 1 triệu USD/năm phải chịu mức thuế hiệu dụng tối thiểu là 30%.
Nhưng tại sao một tỷ phú lại có thể chịu thuế suất thấp hơn người làm công ăn lương?
Câu trả lời nằm ở: Buffett kiếm tiền bằng gì?
Cốt lõi của vấn đề nằm ở bản chất nguồn thu nhập. Một người lao động bình thường chủ yếu nhận thu nhập dưới dạng tiền lương - đây là khoản thu nhập chịu thuế trực tiếp và thường bị cơ quan thuế khấu trừ ngay tại nguồn trước khi tiền về tài khoản của người lao động. Không những thế, khung thuế thu nhập lũy tiến áp dụng cho tiền lương thường rất cao.
Trong khi đó, phần lớn tài sản của Buffett không nằm dưới dạng tiền lương mà tích lũy trong cổ phiếu và các khoản đầu tư dài hạn của tập đoàn Berkshire Hathaway.
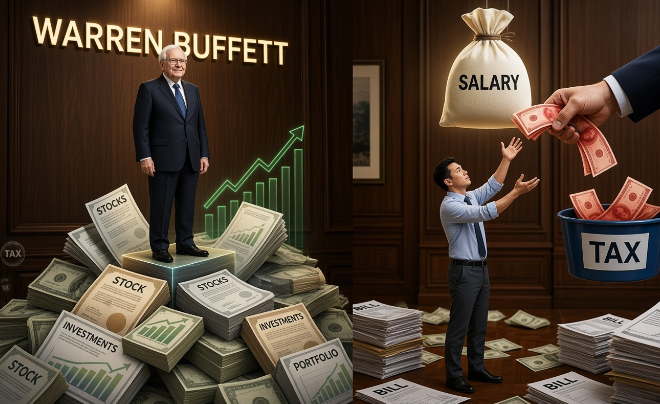
Tài sản của Warren Buffett chủ yếu từ cổ phiếu và các khoản đầu tư
Ví dụ thực tế: Giả sử một nhà đầu tư sở hữu danh mục cổ phiếu trị giá 10 tỷ USD. Sau một năm thị trường khởi sắc, giá trị cổ phiếu đó tăng lên 12 tỷ USD. Nhà đầu tư đó đã giàu thêm: 2 tỷ USD.
Tuy nhiên, nếu nhà đầu tư chưa bán ra số cổ phiếu đó thì 2 tỷ USD tăng thêm này về mặt bản chất kế toán chỉ là lợi nhuận chưa thực hiện. Nó làm quy mô tài sản ròng của họ tăng vọt, nhưng xét dưới góc độ pháp lý của luật thuế hiện hành, nó chưa nhất thiết trở thành thu nhập chịu thuế ngay lập tức.
Đây chính là điểm quan trọng nhất trong quản trị tài chính cá nhân của giới siêu giàu: Tài sản tăng ≠ Tiền mặt nhận được ≠ Thu nhập chịu thuế.
Elon Musk cũng là một ví dụ đáng chú ý
Không chỉ riêng Warren Buffett, Elon Musk - người đứng đầu Tesla và X (Twitter) - cũng là một ví dụ đáng chú ý về cơ chế này.
Một phân tích điều tra nổi tiếng của tờ ProPublica dựa trên dữ liệu thuế mật từ IRS (Internal Revenue Service - Sở Thuế vụ Liên bang Mỹ) cho thấy trong giai đoạn 2014 - 2018, tổng tài sản của Elon Musk đã tăng thêm khoảng 13,9 tỷ USD.
Tỷ phú Elon Musk thậm chí không phải nộp thuế do lỗ đầu tư và không có thu nhập
Tuy nhiên, trong cùng khoảng thời gian 5 năm đó:
- Thu nhập được báo cáo: khoảng 1,52 tỷ USD
- Thuế liên bang đã nộp: khoảng 455 triệu USD
- “True tax rate” - tỷ lệ thuế so với phần tài sản tăng thêm theo phương pháp của ProPublica: 3,27%.
Đáng chú ý là riêng trong năm 2018, dữ liệu của ProPublica ghi nhận Elon Musk không phải nộp một đồng thuế thu nhập liên bang nào do ông khấu trừ các khoản lỗ đầu tư và không ghi nhận thu nhập tiền mặt.
Điều này không có nghĩa là Musk vi phạm pháp luật hay "không đóng thuế". Vấn đề cốt lõi nằm ở chỗ phần lớn cấu trúc tài sản của vị tỷ phú này gắn liền với cổ phiếu và quyền chọn cổ phiếu (Stock Options). Giá trị thị trường của những tài sản này có thể biến động tăng rất mạnh, nhưng khi chưa thực hiện quyền chọn hoặc bán cổ phiếu, chúng hoàn toàn chưa trở thành thu nhập chịu thuế tương ứng.
Vậy tỷ phú lấy tiền đâu để tiêu?
Đọc tới đây, hầu hết độc giả sẽ thắc mắc: Vậy các tỷ phú lấy tiền đâu để trang trải cuộc sống?
Nếu nhận lương 1 USD hoặc không bán cổ phiếu để tránh thuế, làm thế nào giới tỷ phú có thể chi tiêu hàng triệu USD cho bất động sản, phi cơ riêng hay các dự án đầu tư mới?
Đây chính là phần thú vị hơn trong chiến lược quản lý tài chính của giới siêu giàu, thường được giới chuyên gia gọi là chiến lược "Buy, Borrow, Die" (Mua, Vay và Thừa kế).
Giả sử một tỷ phú sở hữu 10 tỷ USD giá trị cổ phiếu. Thay vì bán đi 100 triệu USD cổ phiếu để lấy tiền mặt và phải nộp thuế lên tới 20%, họ chọn một con đường tối ưu hơn rất nhiều, đó là dùng cổ phiếu làm tài sản đảm bảo để vay.
Sơ đồ đơn giản như sau:
Cổ phiếu → tài sản đảm bảo → khoản vay → tiền mặt
Họ sử dụng chính khối cổ phiếu trị giá 10 tỷ USD đó làm tài sản đảm bảo để thế chấp và vay từ các ngân hàng đầu tư một khoản tiền mặt 100 triệu USD.
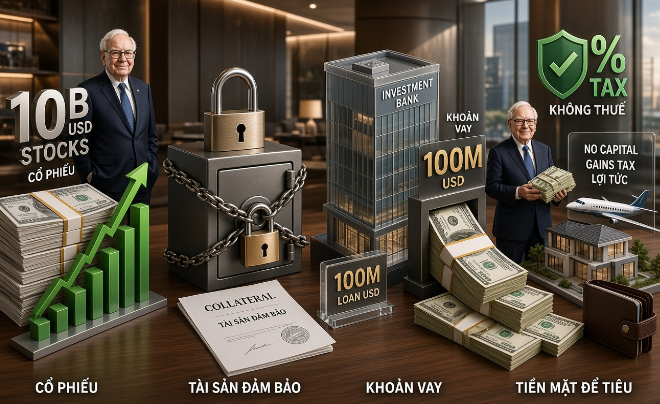
Tỷ phú tiêu tiền bằng cách thế chấp tài sản để vay tiền
Bản chất pháp lý của khoản tiền vay này là nợ phải trả, hoàn toàn không phải là thu nhập phát sinh từ việc bán tài sản hay tiền lương. Do đó, việc nhận một khoản vay ngân hàng không đồng nghĩa với việc phát sinh nghĩa vụ thuế thu nhập, dù số tiền đó được chuyển thẳng vào tài khoản thanh toán của tỷ phú.
Báo cáo của ProPublica cũng xác nhận rằng việc tận dụng tín dụng bằng cách thế chấp cổ phiếu là phương thức phổ biến nhất giúp giới siêu giàu tiếp cận nguồn thanh khoản tài chính dồi dào mà không làm gián đoạn đà tăng trưởng của tài sản hay phát sinh hóa đơn thuế.
Tất nhiên, chiến thuật này không phải là "tiền miễn phí". Người vay vẫn phải chịu chi phí vốn thông qua lãi suất vay ngân hàng và đối mặt với rủi ro giải chấp nếu giá trị tài sản thế chấp trên thị trường chứng khoán giảm mạnh. Tuy nhiên, khi tốc độ tăng trưởng của cổ phiếu cao hơn lãi suất tiền vay, đây vẫn là một bài toán kinh tế mang lại lợi ích vượt trội.
Vấn đề nằm ở đâu?
Để thấy rõ sự khác biệt mang tính hệ thống, hãy thử đặt lên bàn cân: Người làm công ăn lương vs. Giới siêu giàu - hai trường hợp điển hình cạnh nhau:
Hãy thử đặt hai người cạnh nhau.
Người A:
Lương 1 tỷ đồng/năm
→ nhận thu nhập bằng tiền mặt
→ phát sinh thuế thu nhập
→ thuế được khấu trừ trực tiếp.
→ Dòng tiền chi tiêu đến từ thu nhập sau thuế.
Người B:
Sở hữu tài sản 10 tỷ USD
→ tài sản tăng lên 12 tỷ USD
→ chưa bán tài sản
→ phần tăng 2 tỷ USD chưa nhất thiết bị đánh thuế ngay.
→ Dòng tiền chi tiêu đến từ từ các khoản vay thế chấp tài sản
Về mặt lý thuyết, cả hai cá nhân đều "giàu lên" nhưng cơ chế pháp lý của hệ thống thuế lại nhìn nhận hai khoản tăng trưởng tài sản này theo hai thước đo hoàn toàn khác nhau.
Chính vì sự khác biệt này, khi phân tích dữ liệu về 25 người giàu nhất nước Mỹ, ProPublica đã chủ động tách biệt hai khái niệm:
- Thuế suất thu nhập (Income Tax Rate): Tỷ lệ thuế dựa trên thu nhập chịu thuế được báo cáo chính thức với IRS.
- Tỷ lệ thuế thực tế (True Tax Rate): Tỷ lệ tiền thuế thực nộp so với tổng số tài sản ròng gia tăng trong cùng kỳ.
Trong giai đoạn 2014 - 2018, 25 tỷ phú giàu nhất trong cơ sở dữ liệu của ProPublica nộp trung bình 15,8% thuế thu nhập liên bang dựa trên thu nhập được báo cáo. Tuy nhiên, nếu đặt số tiền thuế đó so với quy mô tài sản tăng thêm của họ, tỷ lệ thực tế thu được còn thấp hơn rất nhiều - trung bình chỉ đạt khoảng 3,4%.
Điều này có nghĩa hệ thống thuế đang “bất công”?
Liệu những số liệu trên có đồng nghĩa với việc hệ thống thuế hiện hành đang hoàn toàn "bất công"? Đây là một câu hỏi chính sách phức tạp và không có câu trả lời đơn giản hay phiến diện.
Về bản chất, thuế thu nhập được thiết kế để đánh vào dòng tiền thu nhập phát sinh, trong khi giá trị cổ phiếu tăng nhưng chưa bán chỉ là giá trị ghi nhận trên sổ sách, là lợi nhuận chưa thực hiện.
Nếu đánh thuế ngay trên mọi khoản tăng giá tài sản chưa thực hiện, Nhà nước sẽ phải đối mặt với hàng loạt thách thức:
- Định giá tài sản chưa niêm yết như thế nào?
- Nếu tài sản tăng giá nhưng chủ sở hữu không có tiền mặt thì nộp thuế bằng gì?
- Nếu năm sau số cổ phiếu đó giảm giá thì có hoàn lại thuế không?
- Đánh giá thế nào với bất động sản, doanh nghiệp tư nhân hoặc tài sản ở nước ngoài?
Không chỉ vậy, việc đánh thuế mạnh vào tài sản đầu tư còn dấy lên lo ngại về nguy cơ làm suy giảm động lực đổi mới sáng tạo, giảm nguồn vốn đầu tư mạo hiểm và ảnh hưởng trực tiếp đến sự tăng trưởng chung của nền kinh tế.
Có thể thấy, câu chuyện về mức thuế suất của Warren Buffett hay Elon Musk không đơn thuần là "người giàu đóng ít thuế" mà nó phản ánh một bài toán lớn hơn nhiều của kinh tế học hiện đại: Nên đánh thuế vào số tiền một người kiếm được, số tiền họ tiêu dùng hay tổng tài sản họ đang sở hữu?
Đây là một trong những tranh luận quan trọng nhất về thiết kế hệ thống thuế hiện đại. Và điều thú vị là: để hiểu tại sao tỷ phú có thể đóng thuế thấp, trước hết phải phân biệt rõ ràng sự khác nhau giữa "Thu nhập" (Income) và "Tài sản" (Wealth).
Bài học từ các tỷ phú cho thấy: dịch chuyển từ "kiếm thu nhập từ lương" sang "tích lũy và phát triển tài sản" mới là chìa khóa của tự do tài chính. Với các nền tảng như TOPI, người làm công ăn lương hoàn toàn có thể dễ dàng quản lý dòng tiền, tích lũy và gia tăng tài sản cá nhân mỗi ngày.